월 30만원 10년 모으면 얼마일까 금리 4%에서 복리가 무서워집니다
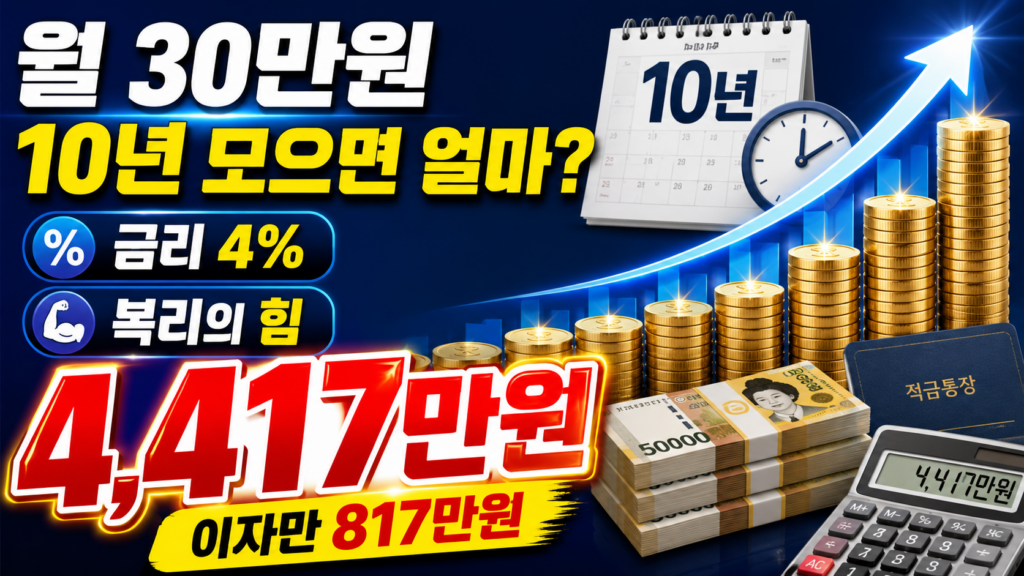
매달 30만원씩 꾸준히 저축한다면 3년 뒤에는 얼마가 모일까요? 단순하게 계산하면 30만원을 36개월 넣었으니 원금은 1,080만원입니다. 그런데 여기에 이자가 붙기 시작하면 이야기가 달라집니다. 더 재미있는 것은 기간이 10년으로 길어졌을 때입니다. 월 납입금액은 똑같은 30만원인데, 시간이 길어질수록 원금에 이자가 붙고 그동안 쌓인 돈이 다시 수익을 만드는 효과가 커지기 때문입니다.이것이 우리가 흔히 말하는 복리의 힘입니다. 이번에는 현재 한국은행 기준금리인 연 2.75%를 기준으로 계산한 결과와 금리가 연 4%라고 가정했을 때의 결과를 3년과 10년으로 나누어 비교해보겠습니다.
매달 30만원을 3년 동안 모으면
먼저 매달 30만원씩 3년 동안 넣어보겠습니다.
총 납입기간은 36개월입니다.
30만원 × 36개월 = 1,080만원
내가 직접 넣은 원금은 1,080만원입니다.
연 2.75%를 월복리로 적용한다고 가정하면 3년 뒤 예상 금액은 약 1,124만 5천원입니다.
원금을 제외하고 발생한 이자는 약 44만 5천원입니다.
정리하면 다음과 같습니다.
| 구분 | 연 2.75% |
|---|---|
| 월 납입액 | 30만원 |
| 기간 | 3년 |
| 총 납입원금 | 1,080만원 |
| 예상 만기금액 | 약 1,124만 5천원 |
| 발생 이자 | 약 44만 5천원 |
년 동안 1,080만원을 넣었지만 이자는 약 44만원 수준입니다.
복리라고 해서 단기간에 돈이 폭발적으로 늘어나는 것은 아니라는 것을 확인할 수 있습니다.
그렇다면 금리가 4%라면 어떻게 될까
똑같이 매달 30만원을 넣는데 수익률만 연 4%로 올라간다고 가정해보겠습니다.
원금은 똑같은 1,080만원입니다.
하지만 3년 뒤 예상금액은 약 1,145만 4천원이 됩니다.
발생한 이자는 약 65만 4천원입니다.
| 구분 | 연 2.75% | 연 4% |
|---|---|---|
| 총 납입원금 | 1,080만원 | 1,080만원 |
| 3년 후 금액 | 약 1,124만 5천원 | 약 1,145만 4천원 |
| 이자 | 약 44만 5천원 | 약 65만 4천원 |
| 금리 차이로 늘어난 금액 | 약 21만원 |
금리가 2.75%에서 4%로 1.25%포인트 올라가자 이자는 약 44만 5천원에서 약 65만 4천원으로 증가했습니다.
이자만 비교하면 약 1.47배입니다.
하지만 아직 3년이기 때문에 엄청난 차이라고 느껴지지는 않습니다.
여기서 기간을 10년으로 늘리면 이야기가 달라집니다.
매달 30만원을 10년 동안 모으면
매달 30만원을 10년 동안 납입하면 총 120개월입니다.
30만원 × 120개월 = 3,600만원
이번에도 먼저 연 2.75%를 적용해보겠습니다.
10년 후 예상금액은 약 4,138만 3천원입니다.
내가 납입한 원금은 3,600만원이므로 이자로 발생한 돈은 약 538만 3천원입니다.
| 구분 | 연 2.75% |
|---|---|
| 월 납입액 | 30만원 |
| 기간 | 10년 |
| 총 납입원금 | 3,600만원 |
| 예상금액 | 약 4,138만 3천원 |
| 발생 이자 | 약 538만 3천원 |
3년에서는 이자가 약 44만원이었는데 10년에서는 약 538만원까지 늘어납니다.
물론 10년 동안 더 많은 원금을 납입했기 때문이기도 하지만, 먼저 납입한 돈일수록 더 오랫동안 이자가 붙는 효과도 함께 발생합니다.
장기저축에서 시간이 중요한 이유입니다.
금리 4%로 10년을 유지하면 이자만 817만원
이번에는 똑같은 조건에서 연 4%를 적용해보겠습니다.
월 30만원씩 10년 동안 납입한 원금은 여전히 3,600만원입니다.
하지만 예상금액은 약 4,417만 5천원까지 증가합니다.
이자로 발생한 금액만 약 817만 5천원입니다.
| 구분 | 연 2.75% | 연 4% |
|---|---|---|
| 총 납입원금 | 3,600만원 | 3,600만원 |
| 10년 후 금액 | 약 4,138만 3천원 | 약 4,417만 5천원 |
| 발생 이자 | 약 538만 3천원 | 약 817만 5천원 |
| 금리 차이로 늘어난 금액 | 약 279만 2천원 |
여기서 복리와 장기투자의 차이가 눈에 들어오기 시작합니다.
연 2.75%와 연 4%의 차이는 겨우 1.25%포인트입니다.
3년 동안에는 최종금액 차이가 약 21만원에 불과했습니다.
하지만 10년이 되면 그 차이가 약 279만원까지 벌어집니다.
같은 월 30만원을 납입하는 조건에서도 금리와 시간이 만나면 결과가 크게 달라지는 것입니다.
3년과 10년을 한 번에 비교하면
가장 중요한 부분만 다시 정리해보겠습니다.
| 금리 | 3년 이자 | 10년 이자 |
|---|---|---|
| 연 2.75% | 약 44만 5천원 | 약 538만 3천원 |
| 연 4% | 약 65만 4천원 | 약 817만 5천원 |
| 금리 차이로 추가되는 이자 | 약 21만원 | 약 279만 2천원 |
재미있는 부분은 마지막 줄입니다.
금리가 2.75%에서 4%로 올라갔을 때 3년 동안 발생하는 추가 이자는 약 21만원입니다.
하지만 10년 동안 발생하는 추가 이자는 약 279만원입니다.
10년의 금리 차이 효과가 3년의 금리 차이 효과보다 약 13배 크게 나타나는 셈입니다.
다만 이것을 순수하게 복리만으로 13배 커졌다고 해석해서는 안 됩니다. 10년 동안 납입한 원금 자체가 3년보다 많고 돈이 굴러가는 기간도 길기 때문입니다.
결국 더 많은 원금 + 더 긴 시간 + 높은 금리 + 복리 효과가 동시에 작용한 결과입니다.
복리는 금리가 높을수록 시간이 길수록 강해진다
복리에서 가장 중요한 것은 금액보다 시간입니다.
3년 정도의 짧은 기간에서는 연 2.75%와 연 4%의 차이가 크게 느껴지지 않을 수 있습니다.
그래서 많은 사람들이 이렇게 생각합니다.
“1% 정도 더 받아봐야 얼마나 차이 나겠어?”
하지만 이 생각이 10년, 20년으로 가면 달라질 수 있습니다.
돈이 쌓일수록 이자가 계산되는 금액이 커지고, 먼저 납입한 돈은 더 오랜 기간 수익을 만들어냅니다.
특히 장기간 돈을 모을 계획이라면 0.5%, 1%, 1.5%의 금리 차이를 가볍게 볼 수 없는 이유입니다.
이번 계산에서도 금리가 2.75%에서 4%로 높아졌을 때 이자는 3년 기준 약 1.47배, 10년 기준 약 1.52배로 증가했습니다.
금리가 조금 높아지고 시간이 길어질수록 차이가 점점 벌어지는 것입니다.
결국 복리에서 가장 중요한 것은 세 가지다
복리의 효과를 키우는 핵심은 어렵지 않습니다.
첫 번째는 꾸준히 납입하는 것
매달 30만원처럼 감당할 수 있는 금액을 오랫동안 유지하는 것이 중요합니다.
두 번째는 가능한 높은 수익률을 확보하는 것
같은 돈을 같은 기간 모으더라도 연 2.75%와 연 4%는 결국 수백만원의 차이를 만들어낼 수 있습니다.
세 번째는 시간을 길게 가져가는 것
복리는 처음 몇 년보다 시간이 많이 지난 뒤 효과가 더 눈에 띄게 나타납니다.
그래서 복리에서는 큰돈으로 시작하는 것보다 조금이라도 일찍 시작해서 오랫동안 유지하는 것이 중요합니다.
월 30만원의 진짜 힘은 3년보다 10년 뒤에 보인다
매달 30만원은 한 달만 놓고 보면 큰돈처럼 느껴지지 않을 수도 있습니다.
하지만 10년 동안 꾸준히 모으면 원금만 3,600만원입니다.
여기에 연 2.75%를 적용하면 약 4,138만원, 연 4%를 적용하면 약 4,417만원까지 증가한다는 계산이 나옵니다.
특히 연 4%에서는 원금을 제외한 이자가 약 817만원입니다.
결국 복리의 핵심은 단순합니다.
돈이 돈을 벌 수 있는 시간을 최대한 길게 만들어주는 것.
3년에서는 잘 보이지 않던 차이가 10년에서는 수백만원이 됩니다.
그래서 장기저축이나 장기투자를 할 때는 단순히 “한 달에 얼마를 넣을까”만 고민할 것이 아니라 어떤 수익률로 얼마나 오랫동안 굴릴 것인가까지 함께 생각해야 합니다.
복리는 처음에는 느립니다.
하지만 시간이 길어질수록 그 차이는 점점 커집니다.
그리고 바로 그 점이 복리의 가장 강력한 힘입니다.


댓글 0
첫 댓글을 남겨보세요.